
Nos Estados Unidos, as atenções começam a se voltar para as eleições de meio de mandato, as chamadas midterms, marcadas para a próxima terça-feira (3/nov). O pleito recebe esse nome por ocorrer na metade do mandato presidencial de quatro anos e, embora a Casa Branca não esteja em disputa, define a composição do Congresso para os dois anos seguintes.
Estarão em jogo todas as 435 cadeiras da Câmara dos Representantes, cujos mandatos são de dois anos, e cerca de um terço do Senado (35 assentos neste ciclo), além de 36 governos estaduais e diversas legislaturas locais. O resultado tende a ser determinante para a capacidade de Donald Trump de aprovar sua agenda legislativa na segunda metade do mandato, em especial nos temas fiscal e tarifário.
Para quem investe a partir do Brasil, a eleição importa menos pelo placar partidário e mais pelo que ele muda (ou não muda) em política fiscal, tarifas, juros e no apetite global por risco. Este texto organiza os fatos: o contexto em que o país chega à votação, o que está em disputa, como funciona a contagem, o que os mercados fizeram em anos de midterm e quais variáveis merecem atenção depois do dia 3.
Por que as midterms funcionam como referendo
Na prática, a eleição de meio de mandato é uma avaliação dos dois primeiros anos de governo, e o histórico é consistente: segundo levantamento da J.P. Morgan Asset Management (outubro de 2026), o partido do presidente perdeu cadeiras na Câmara em 20 das últimas 23 midterms, com perda média de 27 assentos. A participação também costuma ser menor. Desde 1944, a média de comparecimento em midterms fica em torno de 42% do eleitorado, contra cerca de 58% em eleições presidenciais, de acordo com dados compilados pela Al Jazeera a partir da USAFacts.
O contexto: petróleo, inflação e custo de vida
O pleito ocorre em um momento particularmente sensível para o governo republicano. Em setembro, Trump chegou a indicar que não deveria buscar o encerramento das hostilidades no Oriente Médio antes das midterms, sinalização que levou o petróleo Brent a avançar cerca de 10% em uma única semana. Desde então, nem o encontro presencial entre representantes dos EUA e do Irã em Nova York, durante a Assembleia Geral da ONU, foi capaz de produzir avanços concretos, e as cotações seguiram pressionadas ao longo de outubro, em meio às incertezas sobre o escoamento de petróleo pelo Estreito de Ormuz. Neste momento, o Brent é negociado no patamar de US$ 114 por barril.
O repasse desse choque já aparece nos indicadores: nas prévias dos PMIs de outubro, a inflação de serviços nos EUA atingiu o nível mais alto desde agosto de 2022, puxada, entre outros fatores, por combustíveis e energia. Às vésperas do pleito, o governo se vê diante de duas pressões opostas. De um lado, a estratégia de pressão sobre Teerã segue sem perspectiva clara de desfecho. De outro, o custo dos combustíveis tende a pesar sobre a percepção dos eleitores quanto ao custo de vida, tema que costuma ter peso relevante na decisão de voto.
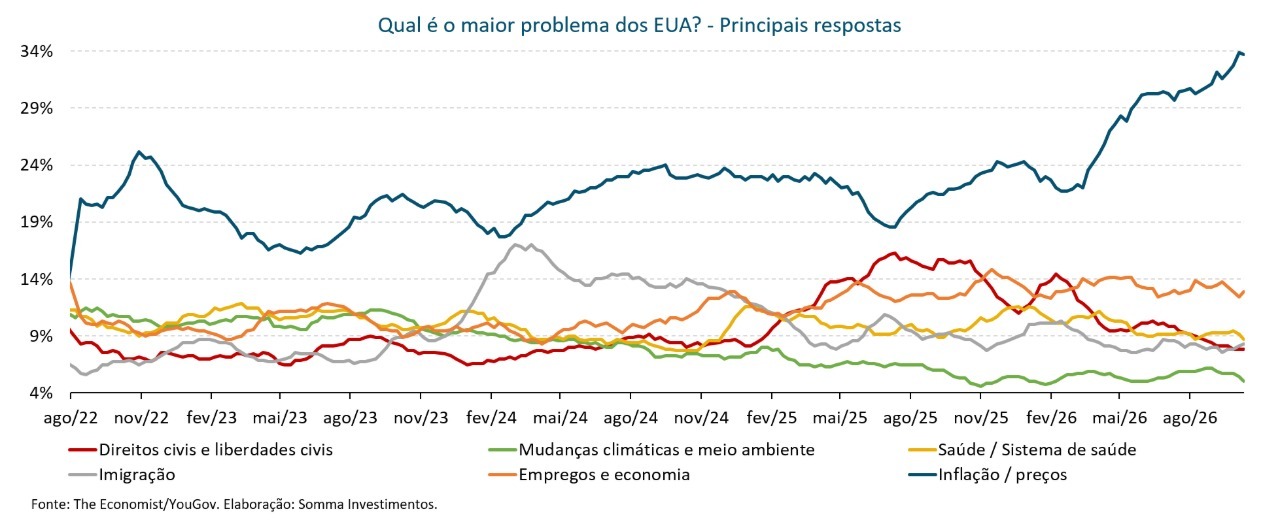
O eleitor já sinaliza isso. Na série semanal da The Economist/YouGov sobre o maior problema do país, "inflação / preços" vem no topo desde 2022 e, depois de recuar para menos de 19% em meados de 2025, voltou a subir com força: nas leituras mais recentes, de outubro de 2026, aproxima-se de 34%, o maior nível de toda a série iniciada em agosto de 2022. Empregos e economia aparecem em segundo lugar, em torno de 13%, e os demais temas (direitos civis, saúde, imigração, meio ambiente) ficam abaixo de 10%.
O que está em disputa em 3 de novembro
Cerca de 210 milhões de americanos estão registrados para votar. Três camadas de poder são renovadas no mesmo dia.
- Câmara dos Representantes: todas as 435 cadeiras em disputa. Composição atual: Republicanos 218, Democratas 214, 1 independente alinhado aos republicanos e 2 vagas vazias.
- Senado: 35 das 100 cadeiras em disputa (33 regulares mais as eleições especiais da Flórida e de Ohio). Composição atual: Republicanos 53, Democratas 45 e 2 independentes alinhados aos democratas.
- Governos estaduais: 36 em disputa, com composição que varia estado a estado.
Fonte: Al Jazeera, "US midterms 2026 in maps and charts" (26/10/2026), com base em dados oficiais e da Ballotpedia.
A matemática do Senado tem uma particularidade. Das 35 cadeiras em disputa, 22 são hoje republicanas e 13 democratas. Os democratas precisam de ganho líquido de quatro cadeiras para chegar a 51. Um empate em 50 a 50 mantém o controle com os republicanos, porque o vice-presidente desempata as votações.
Na Câmara, a margem é mais estreita. Com 218 cadeiras necessárias para a maioria, os democratas precisam de ganho líquido de três ou quatro assentos, dependendo de como as vagas vazias forem contabilizadas. Analistas consultados pela Al Jazeera estimam que cerca de 35 distritos devem decidir a maioria.
As disputas de Senado mais acompanhadas
Entre as 35 cadeiras, um grupo pequeno concentra a atenção. Os principais veículos americanos listam como competitivas as disputas de Geórgia, Michigan, New Hampshire, Maine, Carolina do Norte, Ohio, Alasca e Iowa, com Texas e Kansas ganhando espaço nas últimas semanas. Michigan, New Hampshire e Carolina do Norte são cadeiras abertas, sem candidato à reeleição, o que costuma tornar a disputa mais incerta.
Entre os governos estaduais, o Cook Political Report classificava quatro disputas como "toss up" (empate técnico) em meados de outubro, incluindo Geórgia e Nevada.
Como estão as pesquisas e a votação antecipada
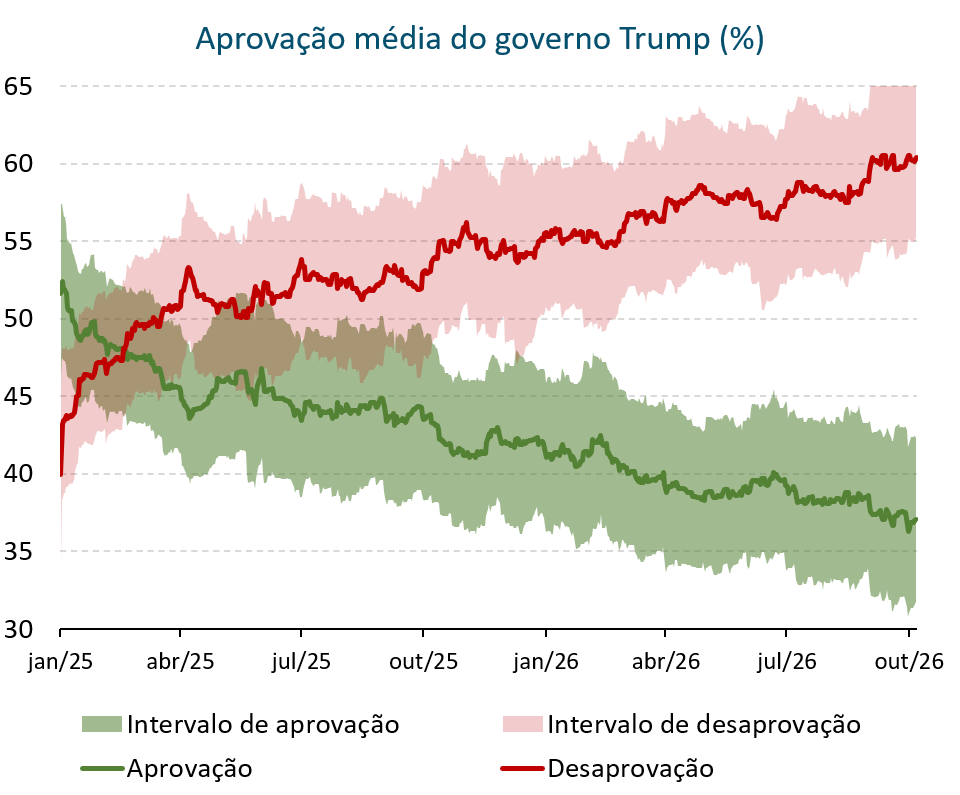
A aprovação do governo vem caindo de forma gradual desde a posse. Na média das pesquisas compilada pela SOMMA, a aprovação saiu de pouco mais de 50% em janeiro de 2025 para a faixa de 37% em outubro de 2026, enquanto a desaprovação fez o caminho inverso e passou de 60%. As duas curvas se cruzaram ainda no primeiro trimestre de 2025 e desde então a distância só se ampliou. Pesquisas individuais oscilam em torno dessa média: a Reuters/Ipsos encerrada em 26 de outubro, por exemplo, mediu 32% de aprovação.
Esse desgaste se reflete no chamado "generic ballot", a pergunta sobre em qual partido o eleitor pretende votar para o Congresso. Na média compilada pela SOMMA, os democratas passaram à frente em abril de 2025, abriram vantagem ao longo de 2026 e, em outubro, cruzaram a linha de 50% das intenções de voto, contra cerca de 42% dos republicanos. As pesquisas individuais da última semana vão na mesma direção:
- Pew Research Center (28/9 a 4/10): 44% dos eleitores registrados declararam voto no candidato democrata do seu distrito e 36% no republicano, com 15% indecisos.
- Reuters/Ipsos (encerrada em 26/10): 47% democratas contra 36% republicanos entre eleitores registrados.
- CNN/SSRS (15 a 18/10): 49% a 39% em favor dos democratas.
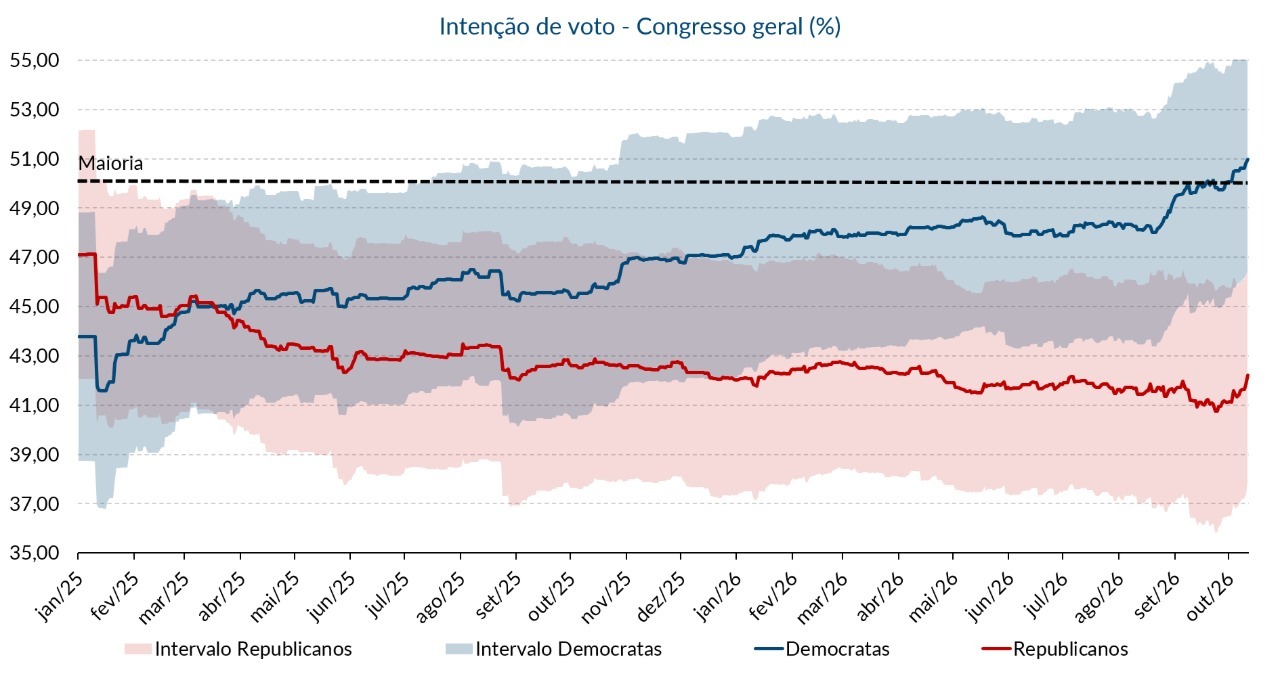
Vale a ressalva metodológica: o generic ballot mede sentimento nacional, enquanto a Câmara é decidida distrito a distrito e o Senado estado a estado. Uma vantagem agregada não se converte automaticamente em cadeiras, sobretudo depois das mudanças de mapas eleitorais feitas no meio da década em estados como Texas, Califórnia e Missouri.
Nos mercados de previsão, a leitura era semelhante. A Russell Investments cita que, em 10 de outubro, a plataforma Kalshi atribuía cerca de 90% de probabilidade de os democratas conquistarem ao menos uma das duas casas, com um Congresso dividido precificado em torno de 30%.
A votação antecipada reforça o quadro de engajamento alto. Análise da Associated Press publicada em 22 de outubro contou mais de 13 milhões de votos antecipados (por correio e presenciais) a duas semanas da eleição, contra 9 milhões no mesmo ponto de 2022. No Texas, o volume era 74% maior; no Kansas, mais que o dobro; no Maine, 39% acima. Já Michigan e Geórgia apresentavam totais altos, mas parecidos com os de quatro anos antes, e Iowa registrava queda de cerca de 6%. Uma contagem do New York Times, divulgada dois dias depois, já passava de 23 milhões de cédulas aceitas em todo o país.
Parte desse salto é estrutural: mais estados ampliaram a votação antecipada e passaram a divulgar dados desde 2022. É engajamento, não previsão de resultado.
O que a história diz sobre os mercados em anos de midterm
Anos de meio de mandato costumam ser os mais fracos do ciclo presidencial para a bolsa americana. Pelos dados da CFRA e da S&P Global compilados pelo JPMorgan Chase, o S&P 500 teve retorno médio de 3,8% nos anos de midterm entre 1945 e 2025, contra 10,9% nos outros três anos do ciclo. A queda média dentro do ano também é maior: 18%, ante 12,4% nos demais anos.
O padrão intra-ano é conhecido. Os três primeiros trimestres do ano de midterm tendem a ser fracos (média de -0,9%), e o quarto trimestre, forte (média de +6,4%). Os doze meses seguintes à eleição foram positivos em todas as 19 midterms desde 1950, segundo compilações de mercado como a da Opening Bell Daily, com médias que variam de 15% a 19% conforme a metodologia.
Duas ressalvas pesam aqui. A amostra é pequena (19 eleições) e inclui anos em que o fator dominante foi a economia, não a urna: 2018 (-4,4%) e 2022 (-18,1%) coincidiram com ciclos de alta de juros do Federal Reserve.
2026 está fugindo ao padrão
O ano corrente não se parece com um midterm típico. A BlackRock calcula que o S&P 500 acumulava alta de 13,1% até agosto, o sexto melhor início de ano de midterm desde 1926. A volatilidade também está contida: foram apenas 4 pregões com variação acima de 2% até agosto, contra 20 em 2018 e 46 em 2022.
O mesmo levantamento traz um dado sobre a composição do poder. Seis meses depois das midterms, o retorno médio do S&P 500 foi de 10,4% quando um partido perdeu o controle simultâneo da Presidência e das duas casas, e de 16,1% quando o controle foi mantido ou o Congresso já estava dividido. A BlackRock atribui a diferença à reprecificação da capacidade do governo de aprovar legislação. A conclusão da gestora é a mesma de quase todas as casas de análise consultadas: a tentativa de cronometrar entradas e saídas por calendário eleitoral custou caro historicamente, e o custo foi parecido para quem apostou em qualquer um dos partidos.
Cinco variáveis que importam mais que o placar
Para o investidor, a pergunta útil não é "quem ganha", mas "o que muda na política econômica em cada cenário". Casas como J.P. Morgan Asset Management, Russell Investments, Lombard Odier e Morgan Stanley convergem em um ponto: um Congresso dividido, cenário-base da maioria, significa pouca legislação nova por dois anos e mais ação por decreto executivo.
Política fiscal e teto da dívida. O risco mais citado não é um novo pacote de gastos, e sim o impasse. A J.P. Morgan AM espera que o teto da dívida seja atingido em meados de 2027, com as "medidas extraordinárias" do Tesouro adiando o limite por seis a nove meses. Com Câmara e Senado em mãos diferentes, disputas orçamentárias e ameaças de paralisação do governo (shutdown) voltam ao calendário de 2027. Um Congresso inteiramente republicano, cenário menos provável segundo as mesmas casas, abriria espaço para medidas como cheques de US$ 5 mil por adulto, com custo estimado entre US$ 1,2 trilhão e US$ 1,35 trilhão.
Tarifas. Aqui a eleição muda pouco. A Russell Investments lembra que o presidente tem ampla autoridade executiva sobre tarifas, que as alíquotas efetivas se estabilizaram em 2026 e que o uso do instrumento pode até crescer em 2027 se o Congresso travar a agenda legislativa.
Juros e Treasuries. O pano de fundo é um Federal Reserve que elevou a taxa básica para a faixa de 3,75% a 4,00% em setembro, a primeira alta desde 2023, e que a manteve nesse nível na reunião de 28 de outubro, com dois votos dissidentes a favor de uma nova alta e sem sinalização clara para dezembro. O rendimento do Treasury de 10 anos oscilava em torno de 5% na semana anterior à eleição, segundo a CNBC. O Banco Carregosa resume a lógica de forma direta: o voto muda o Congresso, mas é a dívida que condiciona os mercados. Um Senado republicano preserva a capacidade do Executivo de confirmar indicados ao Fed; um Senado democrata daria à oposição poder de moldar ou barrar essas indicações.
Petróleo e inflação. O choque do Brent descrito no início do texto é a variável que mais pode mudar entre a eleição e a próxima reunião do Fed, em dezembro. Enquanto a tensão no Oriente Médio não tiver desfecho, combustíveis e energia seguem pressionando a inflação de serviços, e isso reduz a margem do banco central para afrouxar a política monetária, qualquer que seja o resultado das urnas.
Data centers e energia. É o tema local que mais apareceu nas análises deste ciclo. A Russell Investments aponta medidas sobre data centers nas cédulas de sete estados, e a BlackRock cita moratórias locais em Ohio e auditorias no Texas sobre o processo de conexão à rede elétrica. A disputa não é partidária: envolve demanda por eletricidade, contas de luz e receita municipal (no condado de Loudoun, na Virgínia, data centers responderam por 38% da receita orçamentária do ano fiscal de 2026).
O que isso significa para quem investe a partir do Brasil
O canal de transmissão para a carteira de um investidor brasileiro passa por três preços: o dólar, a curva de juros americana e o apetite por risco em emergentes.
Um Congresso dividido tende a manter a trajetória fiscal americana no piloto automático. Nesse cenário, analistas da BBH e da VT Markets veem pressão moderada sobre o dólar, desde que os rendimentos dos Treasuries parem de subir. O cenário de cauda, com maioria republicana nas duas casas, é o que mais preocupa o mercado de renda fixa: expectativa de política fiscal mais expansionista, inflação mais persistente, juros longos mais altos por mais tempo e, possivelmente, dólar mais forte. Juro longo americano em alta é, historicamente, vento contrário para ativos emergentes.
Para títulos de emergentes denominados em dólar, a Lombard Odier mantinha posição acima da neutra em setembro, com o argumento de que os spreads sobre a dívida soberana americana seguem estáveis.
O investidor brasileiro chega a esta semana ainda digerindo a volatilidade dos ativos domésticos após o segundo turno de 25 de outubro. Isso torna a leitura das midterms ainda mais dependente de fundamentos, e não de narrativa: o que vai mexer na carteira é a combinação entre o rendimento do Treasury de 10 anos, o que o Fed fizer em dezembro e a reação do câmbio, não a cor do mapa na noite de terça.
Nada disso é recomendação de compra ou venda. É um mapa do que observar. Decisões de alocação dependem do objetivo, do horizonte e da estrutura patrimonial de cada família.
Calendário: quando saem os resultados
- 3 de novembro, a partir das 20h (horário de Brasília): fecham as primeiras urnas na costa leste (18h no horário local, já sem o horário de verão americano, encerrado em 1º de novembro). Os resultados começam a sair a partir daí e podem levar dias em estados com apuração lenta de votos por correio.
- 1º de dezembro: segundo turno para o Senado na Geórgia, caso nenhum candidato alcance maioria absoluta.
- 3 de janeiro de 2027: posse do novo Congresso.
- Primeiro semestre de 2027: janela em que, segundo a J.P. Morgan AM, o teto da dívida deve voltar à pauta.
Perguntas frequentes
As midterms podem mudar as tarifas de importação dos EUA?
Diretamente, não. Tarifas são definidas em grande parte por autoridade executiva, e o Congresso teria dificuldade de revertê-las mesmo com maioria da oposição, já que derrubar um veto presidencial exige dois terços das duas casas. A Russell Investments avalia que as alíquotas efetivas se estabilizaram em 2026 e que o instrumento pode ganhar uso em 2027 se a agenda legislativa travar.
O que acontece se o Senado ficar em 50 a 50?
Os republicanos mantêm o controle. Pela Constituição americana, o vice-presidente preside o Senado e desempata as votações. Por isso os democratas precisam de ganho líquido de quatro cadeiras (chegando a 51), e não de três, para assumir a maioria. Um resultado em 50 a 50 ainda daria à oposição mais peso em comissões e negociações.
Governo dividido é bom ou ruim para a bolsa americana?
A história não dá resposta única. Dados da BlackRock mostram retorno médio de 16,1% nos seis meses após midterms em que o Congresso ficou ou continuou dividido, contra 10,4% quando um partido perdeu o controle total. A amostra é pequena e inclui anos em que a economia pesou mais que a política, como 2018 e 2022, então o dado descreve um padrão, não uma garantia.
Por que o resultado da Câmara pode demorar?
Alguns estados aceitam cédulas por correio que chegam depois do dia da eleição e contam primeiro os votos presenciais. Em distritos decididos por margens pequenas, a apuração pode levar dias. Em 2022, a definição da maioria da Câmara só veio mais de uma semana depois da votação. Se a Geórgia for ao segundo turno, o Senado pode ficar indefinido até 1º de dezembro.
Sobre a SOMMA Multi-Family Office
Com mais de R$ 18 bilhões sob gestão e mais de duas décadas de atuação, a SOMMA Multi-Family Office está entre os maiores Multi-Family Offices da região Sul do país. Foi uma das pioneiras desta solução no Brasil e ganhou autoridade no atendimento de atletas premiados internacionalmente, empresários com expressivo patrimônio acumulado e famílias investidoras em geral. Com uma atuação baseada em uma gestão integrada do patrimônio, uma única estrutura coordena empresas, investimentos, imóveis, liquidez, riscos e sucessão, com foco na preservação e na perpetuidade patrimonial.