
“Subir or not subir”: mercado ganha confiança em pausa pelo Fed na próxima reunião
Cenário Econômico | Análise da Semana — 12 a 16 de outubro de 2026
Por César Garritano, Economista-chefe da SOMMA Investimentos
- A semana foi de correção para os mercados financeiros do Brasil.
- De um lado, esse movimento pode ser explicado por um ajuste de posicionamento dos investidores e pela realização de parte dos lucros, dado o excelente desempenho dos ativos de risco na semana passada após os resultados do primeiro turno das eleições do Brasil.
- De outro lado, o noticiário eleitoral foi menos favorável aos anseios dos mercados. Em outras palavras, enquanto a campanha de Flávio Bolsonaro se ocupava de costuras políticas, com o presidenciável relativamente longe dos holofotes, o presidente Lula obtinha algumas vitórias. Por exemplo, mencionam-se as pesquisas que mostraram algum estreitamento da distância entre os dois candidatos, num contexto de empate técnico; o avanço das manifestações populares nas ruas; e a aprovação de medidas no Congresso Nacional, como o fim da escala 6x1.
- Os indicadores conhecidos no período, embora relevantes, ficaram em segundo plano. Ainda assim, ressalta-se que confirmaram a expectativa de desempenho fraco da atividade econômica doméstica neste segundo semestre.
- No exterior, o aumento dos receios em torno do setor de tecnologia dividiu espaço com as divulgações de indicadores de inflação dos EUA e da China.
- No momento da divulgação deste relatório, o Ibovespa desvalorizava 1,9%, o real depreciava 1,7% e a curva de juros nominal abria 55 bps nos vértices de maior prazo.
CENÁRIO INTERNACIONAL
No cenário internacional, apesar da maior volatilidade dos ativos globais, alimentada pela persistente preocupação com o volume de investimentos em IA, o desenrolar da agenda macroeconômica não trouxe elementos capazes de alterar substancialmente as perspectivas para a política monetária norte-americana, reforçando a confiança do mercado em seu cenário-base.
Em setembro, o núcleo do CPI acelerou de 0,29% para 0,33% na margem, consideravelmente acima da expectativa de mercado, de 0,21%. Além da surpresa altista com o headline, a composição do indicador também se revelou disseminadamente desfavorável, visto a aceleração tanto do componente de bens quanto do de serviços.
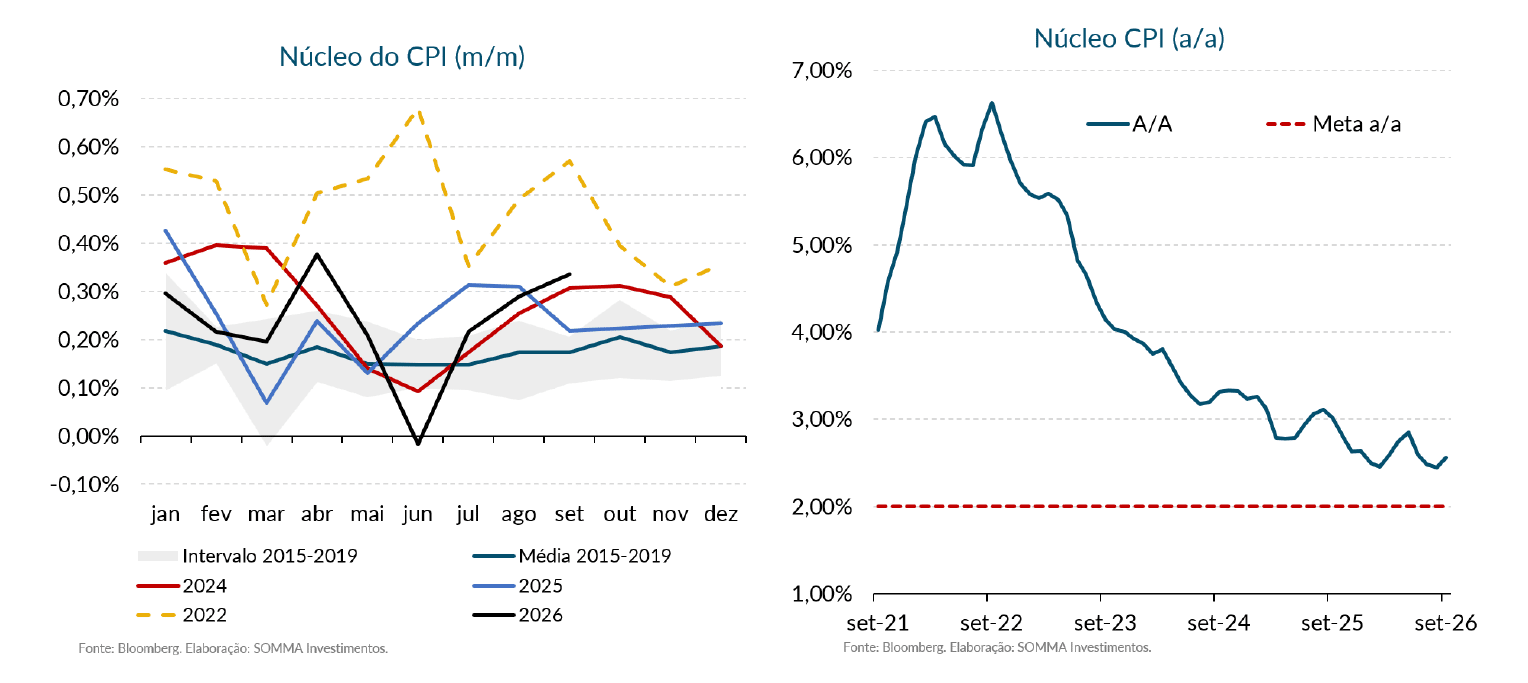
No núcleo de bens, a pressão esteve concentrada, em grande parte, na continuidade da alta dos preços de veículos, especialmente carros e caminhões usados, cuja variação passou de 0,4% para 0,7% no mês. Também chamou atenção a alta dos preços de “Computadores, periféricos e assistentes inteligentes para casa”, que avançaram 9,7% em termos anuais em setembro, o maior aumento desde o início da série histórica, em 2006. No nosso modo de ver, essa última contribuição reflete o dinamismo do ecossistema de inteligência artificial; enquanto a alta em veículos parece representar, sobretudo, uma reversão da tendência deflacionária observada nos primeiros meses de choque de petróleo, que desestimulou compra de veículos.
Em serviços, o principal vetor de pressão foi o componente de Shelter. Contudo, ao contrário do observado em bens, a aceleração dessa categoria não refletiu, fundamentalmente, fortalecimento ou recomposição da demanda subjacente. Ao longo da digestão do dado, ficou claro que a alta nos custos de moradia decorreu de uma contribuição adversa de um estado específico, que acabou distorcendo a amostra. Nesse contexto, a expectativa é de que parte dessa pressão em Serviços seja revertida na leitura de outubro.
A despeito da qualidade desfavorável da leitura, sobretudo em bens, a abertura dos juros norte-americanos observada imediatamente após a divulgação foi rapidamente revertida. Em poucas horas, as Treasuries passaram a recuar ao longo de toda a curva, amparadas pela percepção de que uma eventual intensificação do aperto monetário poderia agravar as fragilidades do ambiente de IA, marcado por investimentos elevados e crescente endividamento. Nesse contexto, a retomada das preocupações com o setor de tecnologia fez instaurar uma dinâmica notadamente avessa ao risco nos mercados globais, que pesou sobre o dólar e relegou a força do CPI a segundo plano. Ao fim do dia, as apostas para a próxima reunião do Fed haviam retornado ao patamar observado pela manhã, quando se precificava mais de 70% de chance de manutenção dos juros.
Na sequência, os demais dados conhecidos na semana tampouco alteraram de forma relevante o racional do mercado para a política monetária dos Estados Unidos. Entre os indicadores de inflação, o núcleo do PPI acelerou para 0,7% em setembro, acima da expectativa de 0,3%. Pelo segundo mês consecutivo, porém, os componentes que alimentam o PCE vieram relativamente bem-comportados.
Do lado da atividade, as vendas no varejo de setembro, divulgadas junto com o índice de preços ao produtor, também apresentaram uma composição menos pressionada. Embora o indicador cheio tenha superado a expectativa em 0,5 p.p., o grupo de controle, que exclui itens voláteis, frustrou o consenso ao crescer modesto 0,1% (expectativa: 0,3%).
Na nossa avaliação, os desdobramentos do cenário macroeconômico ao longo do período não trouxeram argumentos relevantes contra um skipping pelo Fed na próxima reunião. Pelo contrário, a continuidade de sinalizações menos urgentes em relação a novas altas de juros por membros do board, somada ao pouco – ou nenhum - desconforto evidente de Kevin Warsh, durante evento do FMI, tanto com os dados mais recentes quanto com a comunicação de seus pares, nos parece indicar uma maior preferência por uma pausa ao final de outubro, a fim de avaliar a evolução do cenário antes de novos movimentos.
Na China, o superávit comercial da balança comercial cresceu fortemente no mês de setembro, alcançando US$ 133,5 bilhões, o segundo maior resultado da série histórica e acima das expectativas de US$ 118,1 Bilhões. As exportações seguem como principal destaque, impulsionadas pela demanda global por produtos de alta tecnologia associados à expansão da IA. As importações também surpreenderam positivamente, sugerindo que parte desse dinamismo exportador vem acompanhada de maior compra de insumos e componentes. A pressão de Estados Unidos e União Europeia perante a questão da sobrecapacidade industrial chinesa ainda não afetou o desempenho das exportações. As vendas para os EUA, inclusive, registraram forte alta, enquanto o superávit acumulado no ano caminha para superar o recorde de 2025.
Do lado dos preços, a inflação subiu levemente para 0,9%, permanecendo abaixo das expectativas. A alta foi concentrada principalmente no segmento de transportes, com o aumento dos preços da gasolina e a maior demanda por viagens da Golden Week. Em contrapartida, os alimentos continuam em deflação, pressionados pela queda dos preços da carne suína, enquanto os custos de habitação permanecem fracos, consequência da fragilidade do setor imobiliário.
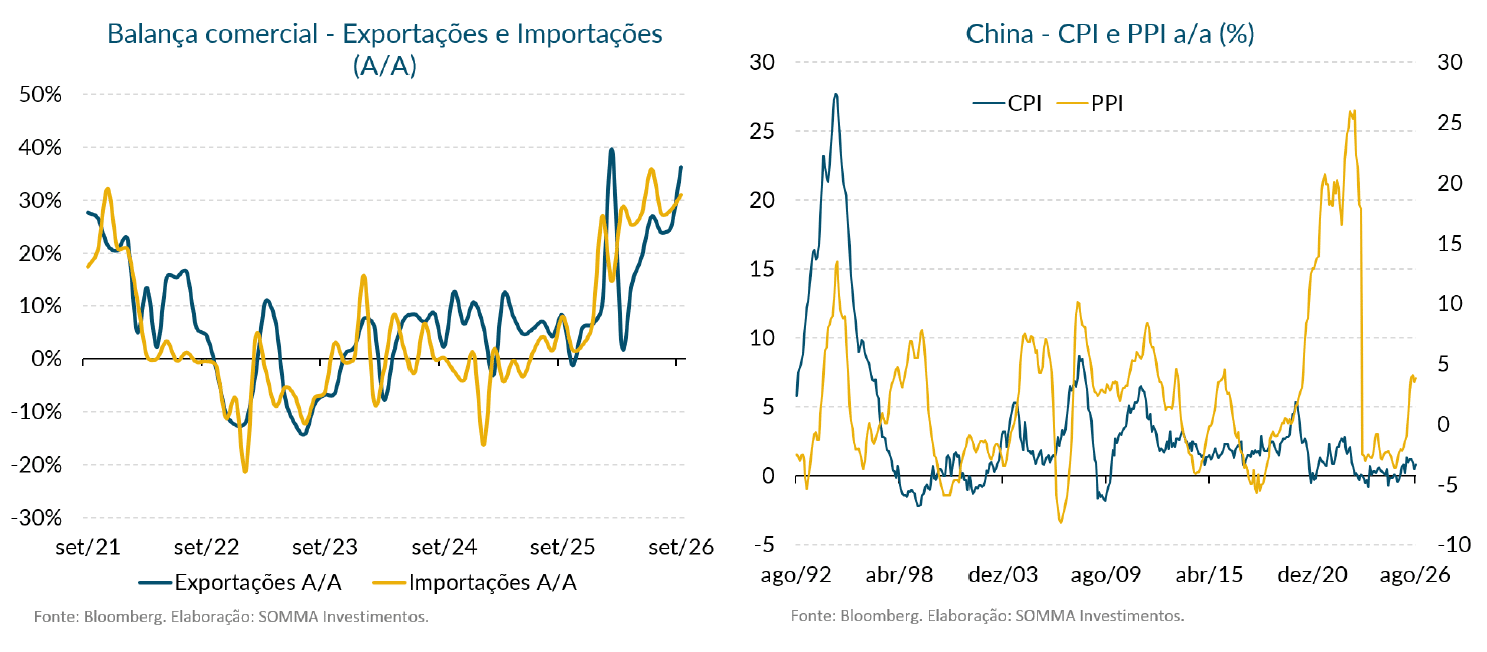
Em conjunto, os dados reforçam um padrão já conhecido da economia chinesa: forte dependência da demanda externa, enquanto a demanda doméstica permanece insuficiente para gerar pressões relevantes sobre os preços. Esse cenário continua a fomentar espaço para novos estímulos por parte das autoridades. Ao mesmo tempo, o avanço do superávit comercial deve continuar alimentando o debate sobre os desequilíbrios comerciais com outros países.
CENÁRIO DOMÉSTICO
No Brasil, a semana macroeconômica teve como destaques as divulgações de importantes indicadores do mês de agosto que medem o pulso da atividade econômica. Grosso modo, apesar da surpresa favorável trazida pelo IBC-Br, o panorama geral segue o mesmo: a atividade econômica brasileira está em evidente processo de desaceleração, e uma queda trimestral do PIB no 3T26 parece ser a aposta mais razoável. Mais do que isso, não antecipamos motores relevantes para a atividade no fim do ano, com o PIB no 4T26 provavelmente ficando de lado.
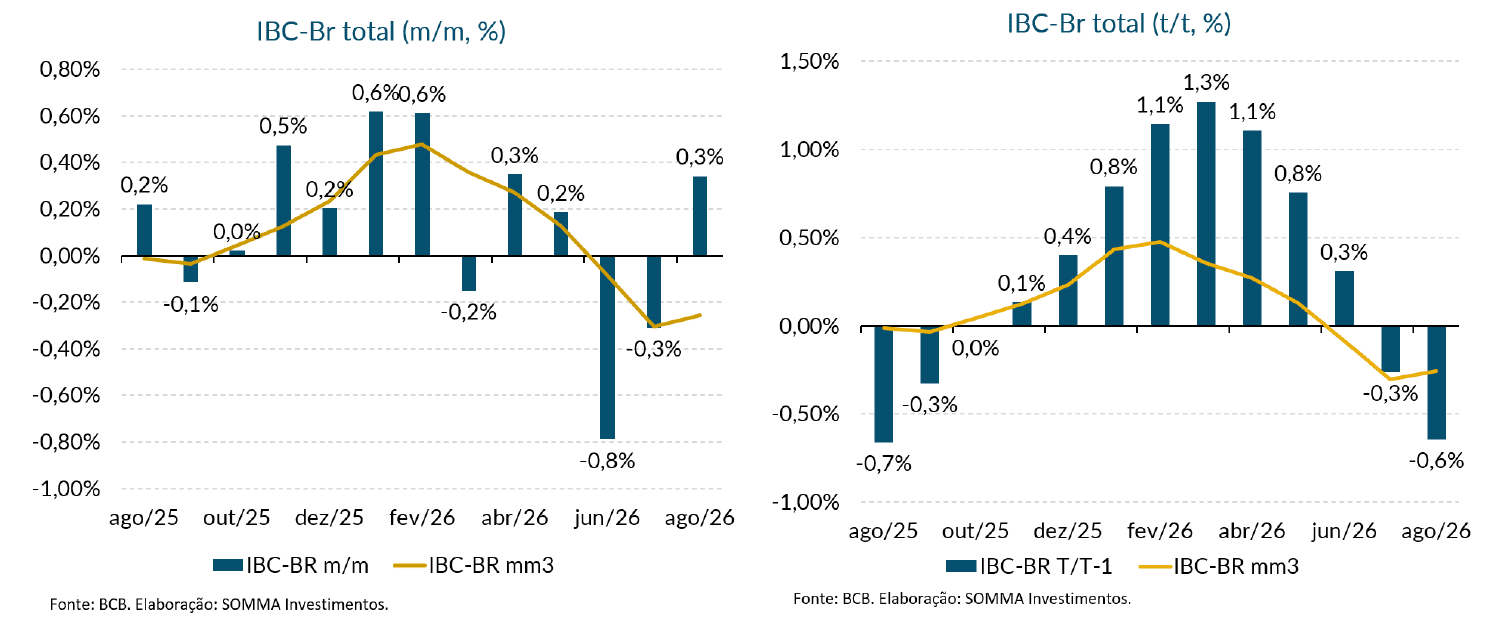
O IBC-Br, indicador do Banco Central que mede a atividade econômica, apresentou elevação de 0,34% M/M em agosto, acima da mediana das projeções apurada pelo Broadcast (+0,12%). Entretanto, nota-se que parte não desprezível do erro em relação às expectativas decorreu da revisão do dado anterior, que passou de queda de 0,22% para declínio de 0,33%. Em termos setoriais, destaque positivo para a Indústria (+0,9%), ao passo que os Serviços (+0,2%) tiveram alta mais tímida e a Agropecuária (-1,8%) registrou contração.
Analisando o IBC-Br por outras métricas menos voláteis, é possível verificar com maior evidência o ambiente de enfraquecimento da atividade econômica. Por exemplo, a média móvel trimestral (-0,25%) do índice recuou pela terceira vez consecutiva, houve contração trimestral de 0,64% e o carrego estatístico para o 3T26 ficou negativo em 0,55%.
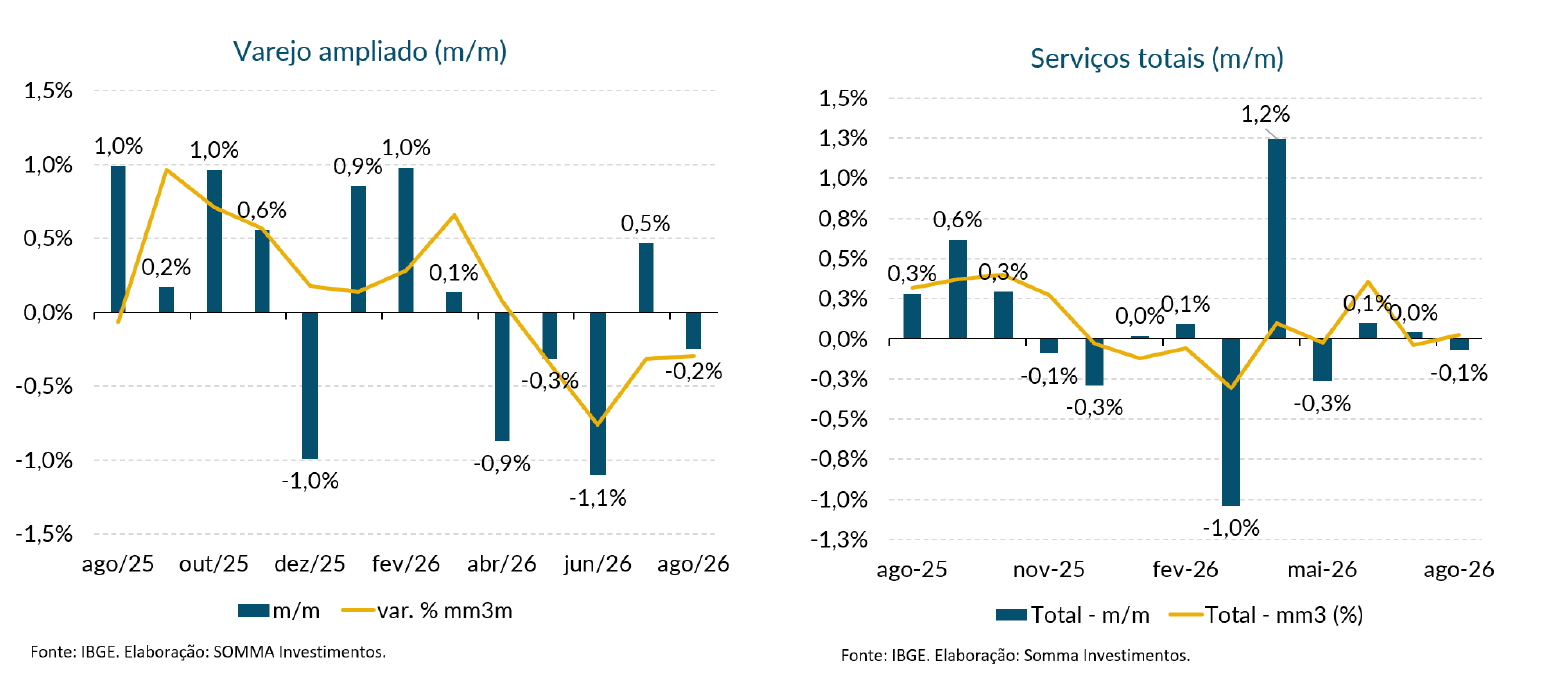
Os indicadores divulgados pelo IBGE trouxeram leituras bem menos favoráveis comparativamente ao IBC-Br, ao menos quando comparadas ao esperado. De acordo com a Pesquisa Mensal de Comércio (PMC), as vendas ampliadas do comércio varejista saíram de alta de 0,5% M/M em julho para contração de 0,2% M/M, com as atividades mais sensíveis ao crédito como destaques negativos. As estimativas do mercado indicavam alta de 1,0%. No mesmo período, a Pesquisa Mensal de Serviços (PMS) mostrou que os serviços prestados caíram 0,1% M/M, bem abaixo do esperado (+0,5%) e com considerável espraiamento de resultados negativos entre as atividades analisadas pelo IBGE.
Seguimos esperando alta de 1,8% para o PIB de 2026, embora adotemos sutil viés de baixa para esse número. Para 2027, esperamos desaceleração adicional da atividade, com o PIB recuando para as cercanias de +1,0%. A atividade econômica inicia o próximo ano com carregamento estatístico anêmico, em decorrência do segundo semestre de 2026 extremamente fraco em termos de PIB, e enfrenta vários freios: agropecuária pressionada pelo clima, endividamento elevado de famílias e empresas, mercado de trabalho perdendo vigor e esgotamento do impulso fiscal e creditício que sustentou o crescimento recente. Há, além disso, outro ponto importante: ainda que o virtual ajuste das contas públicas que será colocado em prática a partir do ano que vem seja positivo para o ambiente de negócios, provavelmente, no curto prazo, terá um efeito contracionista sobre a atividade.
Sobre a SOMMA Multi-Family Office
Com mais de R$ 18 bilhões sob gestão e mais de duas décadas de atuação, a SOMMA Multi-Family Office está entre os maiores Multi-Family Offices da região Sul do país. Foi uma das pioneiras desta solução no Brasil e ganhou autoridade no atendimento de atletas premiados internacionalmente, empresários com expressivo patrimônio acumulado e famílias investidoras em geral. Com uma atuação baseada em uma gestão integrada do patrimônio, uma única estrutura coordena empresas, investimentos, imóveis, liquidez, riscos e sucessão, com foco na preservação e na perpetuidade patrimonial.