
“The winner takes it all”: primeiro turno redesenha a corrida presidencial e anima os investidores
Cenário Econômico | Análise da Semana — 05 a 09 de outubro de 2026
Por César Garritano, Economista-chefe da SOMMA Investimentos
- Os mercados brasileiros apresentaram exuberante valorização na semana.
- Os investidores reagiram ao primeiro turno das eleições presidenciais do Brasil. Os resultados para a presidência da República, Congresso Nacional e Estados penderam ainda mais para a direita do espectro político.
- A agenda macroeconômica da semana, embora relevante com as divulgações da ata do FOMC e do IPCA de setembro, ficou amplamente em segundo plano.
- No momento de divulgação deste relatório, o Ibovespa avançava 13,4%, o Real apreciava 4,5% e a curva de juros nominal fechava 160 bps nos vértices de maior prazo.
CENÁRIO INTERNACIONAL
No cenário internacional, a semana foi de poucas atualizações expressivas no campo geopolítico, o que trouxe a ata da reunião do FOMC para o patamar de principal destaque da agenda de divulgações.
A minuta da reunião de setembro, na qual o Fed elevou os juros em 0,25 p.p., para o intervalo entre 3,75% e 4,00%, por unanimidade, não trouxe grandes novidades ao mercado. Os participantes avaliaram que a inflação segue elevada e sem progresso suficiente, pressionada pela energia em meio às tensões geopolíticas e pelos investimentos em inteligência artificial, com o PCE em 3,8% e o núcleo em 3,4% em agosto, e riscos inflacionários pendendo para a aceleração. Ao mesmo tempo, a atividade segue sólida e os riscos para o mercado de trabalho são considerados equilibrados.
Embora a maioria dos membros tenha indicado que uma nova alta provavelmente será apropriada até o fim do ano, não esperamos elevação na reunião de 27 e 28 de outubro. A sinalização recente de John Williams, presidente do Fed de Nova York, reforça essa avaliação: o dirigente afirmou que não há urgência para um novo aperto monetário e que as decisões devem depender da evolução dos dados econômicos, embora uma alta adicional até dezembro permaneça possível. Por outro lado, Alberto Musalem, do Fed de St. Louis, reiterou a necessidade de novas altas para conter a inflação, evidenciando que parte do comitê continua favorável a um aperto monetário adicional. Nesse contexto, avaliamos que o Fed deverá manter os juros inalterados em outubro, aguardando novos dados de inflação e a evolução dos preços de energia antes de tomar novas decisões.
CENÁRIO DOMÉSTICO
No cenário doméstico, a agenda macroeconômica teve papel secundário na formação de preços ao longo da semana, dada a maior relevância atribuída ao ambiente eleitoral.
Mesmo com menor protagonismo, merece destaque a divulgação do IPCA de setembro, que registrou variação de 0,82% M/M, acima da mediana das projeções de mercado (0,73%), o que reforça a perspectiva de uma dinâmica inflacionária menos favorável no último trimestre do ano.
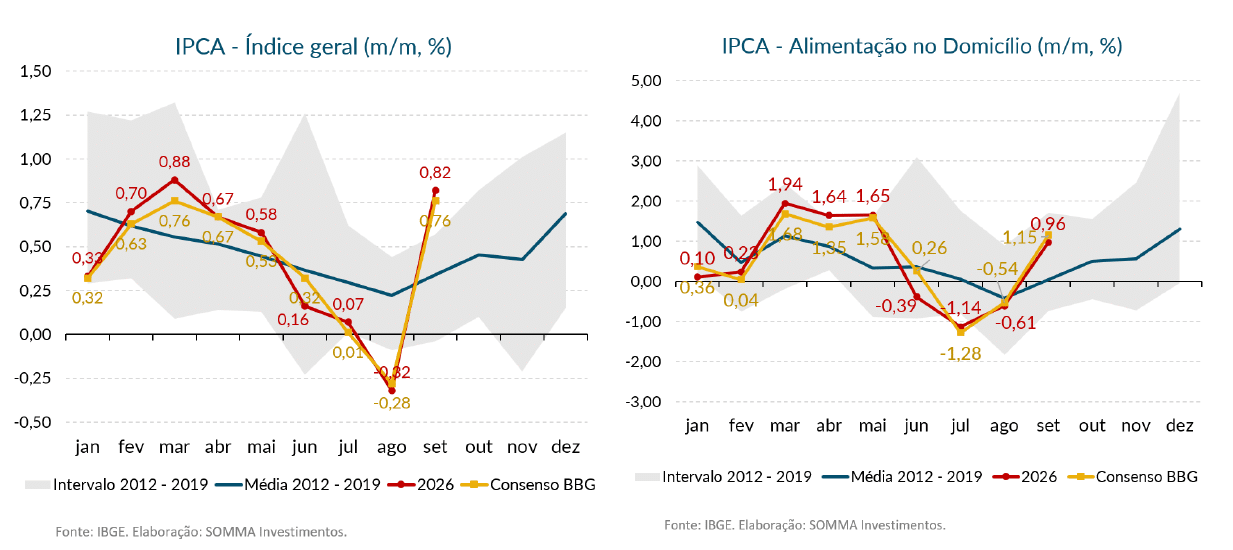
Na abertura do indicador, foi revelado que Alimentação no Domicílio acelerou para 0,96%, revertendo parcialmente as deflações acumuladas nos três meses anteriores. Apesar da variação expressiva, o resultado ficou abaixo da alta de 1,15% projetada pelo consenso, configurando uma surpresa relativamente benigna para o componente. Os preços de bens industriais também apresentaram comportamento benigno, em linha com as expectativas e confirmando a desaceleração antecipada pelo mercado.
A principal surpresa negativa na composição do índice, por sua vez, concentrou-se em Serviços. A métrica subjacente do componente desacelerou, de 0,40% em agosto para 0,36% em setembro, mas permaneceu acima da mediana das projeções, de 0,27%. Além disso, linhas de inflação de serviços acumuladas em 12 meses ganharam tração na margem, o que dificulta a identificação de sinais mais consistentes de arrefecimento das pressões nesse segmento.
Em alguma medida, leituras menos favoráveis para a inflação ao longo dos próximos meses já faziam parte do nosso cenário-base. De um modo geral, a aproximação das festas de fim de ano introduz uma sazonalidade altista para componentes mais sensíveis ao ciclo econômico, como aqueles ligados aos Serviços. Fora isso, a transmissão dos efeitos do El Niño aos preços dos alimentos já começa a ser verificada – talvez, nesse momento, menos por meio de choques efetivos de oferta e mais pela elevação antecipada do prêmio de risco associado ao fenômeno climático. Esse canal ajuda a explicar parte da dinâmica recente dos preços ao produtor no atacado e também a leitura de setembro dos preços ao consumidor.
Embora o resultado do IPCA reforce a perspectiva de uma trajetória inflacionária mais adversa no curto prazo, a reação dos mercados foi limitada, e a curva de juros seguiu em fechamento mesmo após a divulgação. Em nossa avaliação, esse comportamento reflete um conjunto de fatores. Em primeiro lugar, a percepção de que os riscos inflacionários já eram conhecidos e estavam, ao menos parcialmente, incorporados às expectativas, captadas pelo Boletim Focus. Em segundo lugar, pode prevalecer a avaliação de que os riscos prospectivos, sobretudo os de origem climática, devem se mostrar transitórios, com impacto limitado sobre as promessas de “calibragem” monetária. O principal vetor, contudo, permanece sendo o cenário eleitoral, que tem alimentado expectativas de alternância de poder e sustentado a apreciação cambial, favorecendo o fechamento da curva de juros nominal doméstica.
Abertas as urnas do primeiro turno das eleições no último domingo (4), os resultados mostraram um Brasil que pendeu ainda mais para a direita do espectro político, em especial para as candidaturas ligadas ao bolsonarismo.
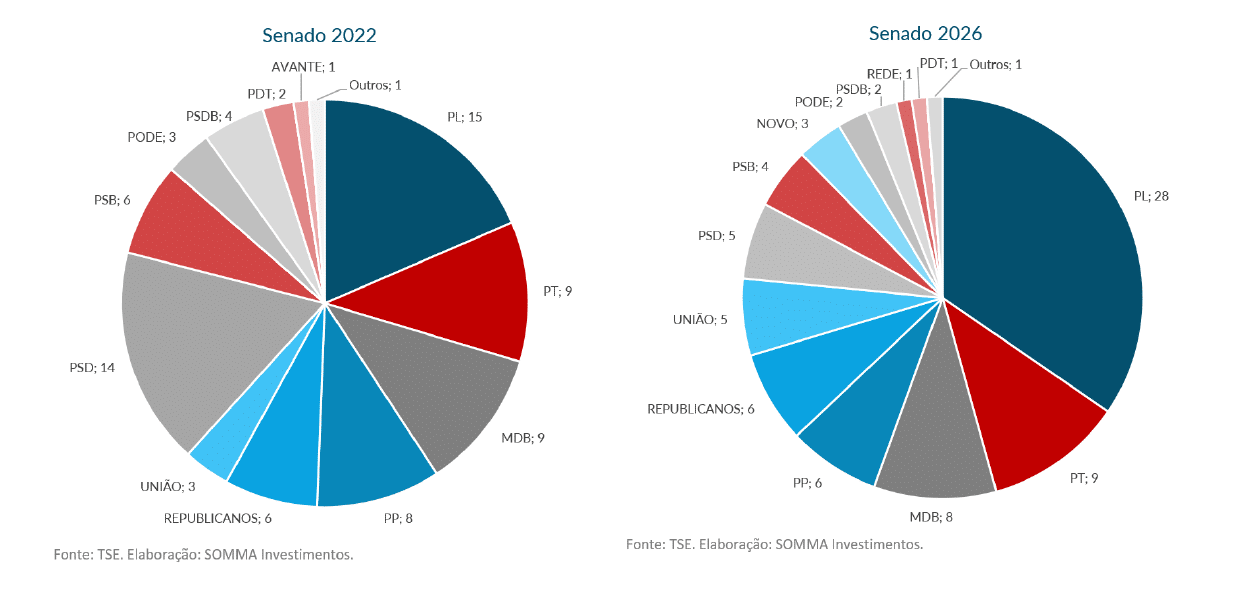
Por exemplo, nota-se o fortalecimento da direita no Congresso Nacional, principalmente representada pelo Partido Liberal (PL). Abaixo, ilustra-se a força do partido de Flávio Bolsonaro no Senado Federal, onde a bancada quase dobrou em quatro anos, passando de 15 para 28 cadeiras, de longe a maior da Casa. O movimento também apareceu nos estados: o PL elegeu cinco governadores já no primeiro turno (Paraná, Santa Catarina, Rio Grande do Sul, Rondônia e Roraima), enquanto Tarcísio de Freitas (Republicanos) foi reeleito em São Paulo.
Tão ou mais notável foi o desempenho de Flávio Bolsonaro na corrida presidencial. Embora as pesquisas da semana anterior ao pleito seguissem mostrando uma disputa acirrada, era basicamente ínfima a fatia dos analistas e dos agentes do mercado financeiro que trabalhava com a hipótese de Flávio terminar à frente de Lula no primeiro turno. Com 100% das urnas apuradas, Flávio obteve 47,03% dos votos válidos (cerca de 56,1 milhões de votos), contra 45,16% de Lula (53,9 milhões). A diferença, de 1,87 ponto percentual, equivale a pouco mais de 2,2 milhões de votos. A abstenção seguiu em elevação no país e atingiu 21,08%.
Além disso, os primeiros dias após o primeiro turno foram, inegavelmente, favoráveis ao primogênito de Jair Bolsonaro. Enquanto Lula e seus assessores mostravam-se atordoados com os resultados e demoravam a recalcular a rota para disputar o segundo turno, Flávio fortalecia o apoio de partidos e de seus principais concorrentes na disputa presidencial. Já na segunda-feira, Romeu Zema e o ex-presidente Michel Temer declararam voto no senador. Na sequência, vieram a aproximação com Ronaldo Caiado, o apoio de Augusto Cury, a adesão do Republicanos e de outras legendas.
Ao mesmo tempo, a primeira pesquisa Datafolha de intenção de voto para o segundo turno, divulgada na noite de quinta-feira (8), apontou vantagem de Flávio sobre Lula: 52% a 48% dos votos válidos. Mais do que o placar, chamam atenção dois detalhes: Flávio herda a maior fatia dos eleitores dos candidatos derrotados (46%, contra 32% de Lula) e tem rejeição menor que a do petista (43% contra 46%).
Nossa hipótese de trabalho é de que Flávio Bolsonaro vença as eleições presidenciais. A vantagem no primeiro turno, o alinhamento da maior parte dos candidatos derrotados e de seus partidos, e o notável desgaste da figura de Lula sustentam esse cenário. A partir disso, é possível meditar sobre ao menos dois caminhos. De um lado, pelo aspecto negativo, sobressairia uma espécie de “revanchismo” contra as instituições, destacadamente o STF, agente-chave que selou a sorte de Jair Bolsonaro mais recentemente. De outro lado, positivamente, existe a chance de Flávio, logo no início de seu mandato, usar seu capital político para avançar na adoção de um amplo pacote de medidas de arrumação das contas públicas, sendo o tema fiscal, inegavelmente, a “perna fraca” da macroeconomia brasileira há mais de uma década.
Obviamente, a realidade do cotidiano, ainda mais a da cena política do Brasil, e mais ainda considerando nosso país inserido em importantes debates globais, não permite ser reducionista e maniqueísta a esse ponto, ou seja, apostar totalmente em um lado ou em outro. Ainda assim, concordamos com a visão mais recente embutida nos preços do mercado financeiro após as eleições. Dito de outra forma, nossa hipótese de trabalho é a de que Flávio agirá de modo correto no tratamento das contas públicas já no começo de seu mandato.
Em resumo, os caminhos para a política fiscal serão o pano de fundo para a economia e para os mercados financeiros em 2027. Com Flávio Bolsonaro na Presidência, um Congresso e governos estaduais mais alinhados à direita e um diagnóstico fiscal já mapeado, esperamos que o novo governo use o capital político inicial em medidas estruturais pelo lado da despesa. Não é preciso estabilizar a dívida já em 2027: basta uma expectativa de inflexão da trajetória até o fim da década para uma nova reprecificação do risco-país e da curva de juros. Esse é o pilar de todo o cenário.
Sobre a SOMMA Multi-Family Office
Com mais de R$ 18 bilhões sob gestão e mais de duas décadas de atuação, a SOMMA Multi-Family Office está entre os maiores Multi-Family Offices da região Sul do país. Foi uma das pioneiras desta solução no Brasil e ganhou autoridade no atendimento de atletas premiados internacionalmente, empresários com expressivo patrimônio acumulado e famílias investidoras em geral. Com uma atuação baseada em uma gestão integrada do patrimônio, uma única estrutura coordena empresas, investimentos, imóveis, liquidez, riscos e sucessão, com foco na preservação e na perpetuidade patrimonial.